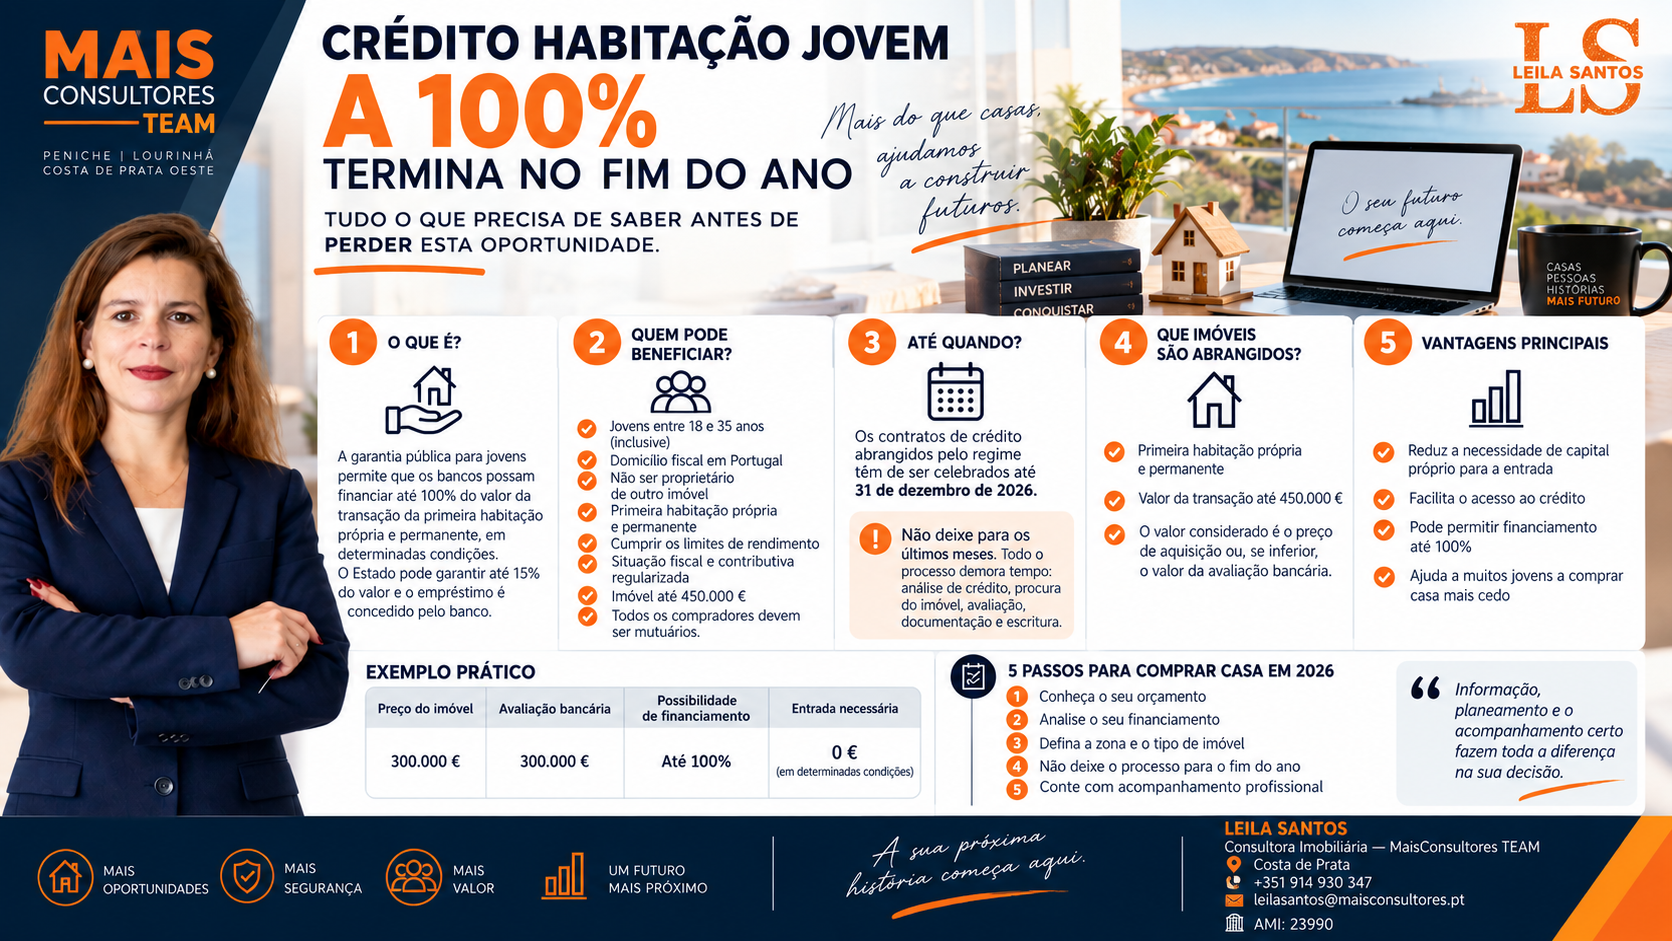
.Para muitos jovens em Portugal, comprar a primeira casa tornou-se um desafio não apenas pelo preço dos imóveis, mas também pela necessidade de reunir uma poupança significativa para a entrada.
A garantia pública no crédito à habitação para jovens veio alterar esse cenário, permitindo, em determinadas condições, que os bancos possam financiar até 100% do valor da transação de uma primeira habitação própria e permanente.
Mas existe uma data importante no calendário: 31 de dezembro de 2026.
Se está a pensar comprar casa e tem até 35 anos, este é o momento certo para perceber como funciona esta medida, quais são os requisitos e o que deve fazer antes de avançar.
O que é a garantia pública para jovens?
A garantia pública é uma medida que permite ao Estado prestar uma garantia ao banco, podendo facilitar o acesso a um financiamento elevado para a compra da primeira habitação própria e permanente.
Na prática, a medida permite que o financiamento possa situar-se entre 85% e 100% do valor da transação do imóvel, desde que sejam cumpridas as condições previstas e o banco aprove o crédito.
É importante esclarecer uma ideia frequentemente associada a esta medida:
“Crédito a 100%” não significa casa oferecida pelo Estado.
O empréstimo continua a ser concedido por uma instituição bancária e o comprador continua responsável pelo pagamento do capital, juros e restantes encargos.
A garantia pública funciona como uma proteção adicional para o banco, podendo cobrir até 15% do valor da transação.
Quem pode beneficiar?
O regime destina-se, em termos gerais, a jovens entre os 18 e os 35 anos, inclusive, que cumpram os requisitos definidos para a medida.
Entre as condições estão:
- Ter domicílio fiscal em Portugal;
- Ter até 35 anos;
- Não ser proprietário de outro imóvel habitacional;
- Pretender adquirir a primeira habitação própria e permanente;
- Cumprir os limites de rendimento aplicáveis;
- Ter a situação fiscal e contributiva regularizada;
- O valor da transação do imóvel não ultrapassar 450.000 euros;
- Todos os compradores terem de ser mutuários e cumprir os requisitos de elegibilidade.
Além destas condições, existe outro ponto fundamental: o banco continua a fazer a sua própria avaliação de risco.
Ou seja, cumprir os requisitos da garantia pública não significa que o crédito seja automaticamente aprovado.
Até quando é possível utilizar esta medida?
Esta é uma das questões mais importantes para quem está a planear comprar casa.
Atualmente, os contratos de crédito abrangidos pela garantia pública têm de ser celebrados até 31 de dezembro de 2026.
Isto significa que não basta começar a procurar casa no final do ano.
É necessário considerar todo o processo:
- Analisar a capacidade financeira;
- Obter pré-aprovação ou aprovação de crédito;
- Procurar um imóvel adequado;
- Fazer uma proposta;
- Realizar a avaliação bancária;
- Tratar da documentação;
- Formalizar o contrato de crédito dentro do prazo aplicável.
Por isso, quem pretende beneficiar da medida deve evitar deixar todo o processo para os últimos meses.
O imóvel também tem de cumprir requisitos
Não basta o comprador ser elegível.
O imóvel adquirido através deste regime deve destinar-se à primeira habitação própria e permanente e o valor da transação não pode ultrapassar os 450.000 euros.
Existe ainda uma particularidade importante: para efeitos do regime, o valor da transação corresponde ao preço de aquisição ou, se for inferior, ao valor da avaliação considerado no momento da contratação.
Isto torna a avaliação bancária especialmente relevante.
Um exemplo simples
Imagine que encontra uma casa por 300.000 €.
Se a avaliação bancária for igualmente de 300.000 €, poderá existir, caso todos os restantes requisitos sejam cumpridos e o banco aprove o financiamento, possibilidade de financiamento até ao valor total da transação.
Mas se o imóvel for comprado por 300.000 € e a avaliação considerada pelo banco for inferior, a situação de financiamento pode ser diferente.
Por isso, o preço anunciado de um imóvel não deve ser analisado isoladamente.
O maior benefício: reduzir a barreira da entrada
Para muitos jovens, o principal obstáculo à compra não é necessariamente a prestação mensal.
É conseguir reunir o capital necessário para avançar com a compra.
Um financiamento elevado pode reduzir significativamente a necessidade de capital próprio para a aquisição, embora existam sempre custos e condições a considerar.
É essencial fazer contas antes de assumir qualquer compromisso.
Entre os aspetos a analisar estão:
- Prestação mensal;
- Taxa de juro;
- Prazo do empréstimo;
- Seguros;
- Comissões bancárias;
- Impostos e outros custos aplicáveis;
- Despesas relacionadas com a compra;
- Margem financeira disponível depois da aquisição.
A garantia pública pode facilitar o acesso ao crédito, mas não elimina a necessidade de uma análise financeira responsável.
5 passos para quem quer comprar casa em 2026
Se tem até 35 anos e está a pensar comprar a sua primeira casa, comece por organizar o processo.
1. Conheça o seu orçamento
Antes de procurar imóveis, saiba quanto pode efetivamente pagar por mês.
2. Faça uma análise de financiamento
Compare propostas e perceba qual o montante que poderá ser financiado.
3. Defina uma zona e um tipo de imóvel
Na Costa de Prata, por exemplo, existem diferentes mercados, preços e tipologias. Ter critérios claros ajuda a evitar perder tempo com imóveis que não correspondem ao orçamento.
4. Não deixe o processo para o fim do ano
O prazo de 31 de dezembro de 2026 torna o planeamento particularmente importante.
5. Procure acompanhamento profissional
Comprar casa envolve decisões financeiras, documentação, negociação e análise do próprio imóvel.
Ter acompanhamento imobiliário e financeiro adequado pode ajudar a tornar o processo mais organizado e transparente.
E depois de 2026?
A data atualmente prevista para a celebração dos contratos abrangidos pelo regime é 31 de dezembro de 2026.
Qualquer alteração futura ao regime deverá ser acompanhada através das fontes oficiais.
Por isso, quem reúne atualmente as condições e pretende comprar a primeira casa não deve assumir que a medida continuará disponível depois desta data nas mesmas condições.
Mais importante do que agir por impulso é começar já a preparar o processo.
Uma compra de casa deve ser tomada com informação, contas bem feitas e conhecimento das condições concretas do financiamento.
Precisa de ajuda sobre este tema?
Leila Santos
Consultora Imobiliária — MaisConsultores TEAM
📍 Costa de Prata
📱 +351 914 930 347
✉️ leilasantos@maisconsultores.pt
🏢 AMI: 23990
👉 Fale comigo sem compromisso.