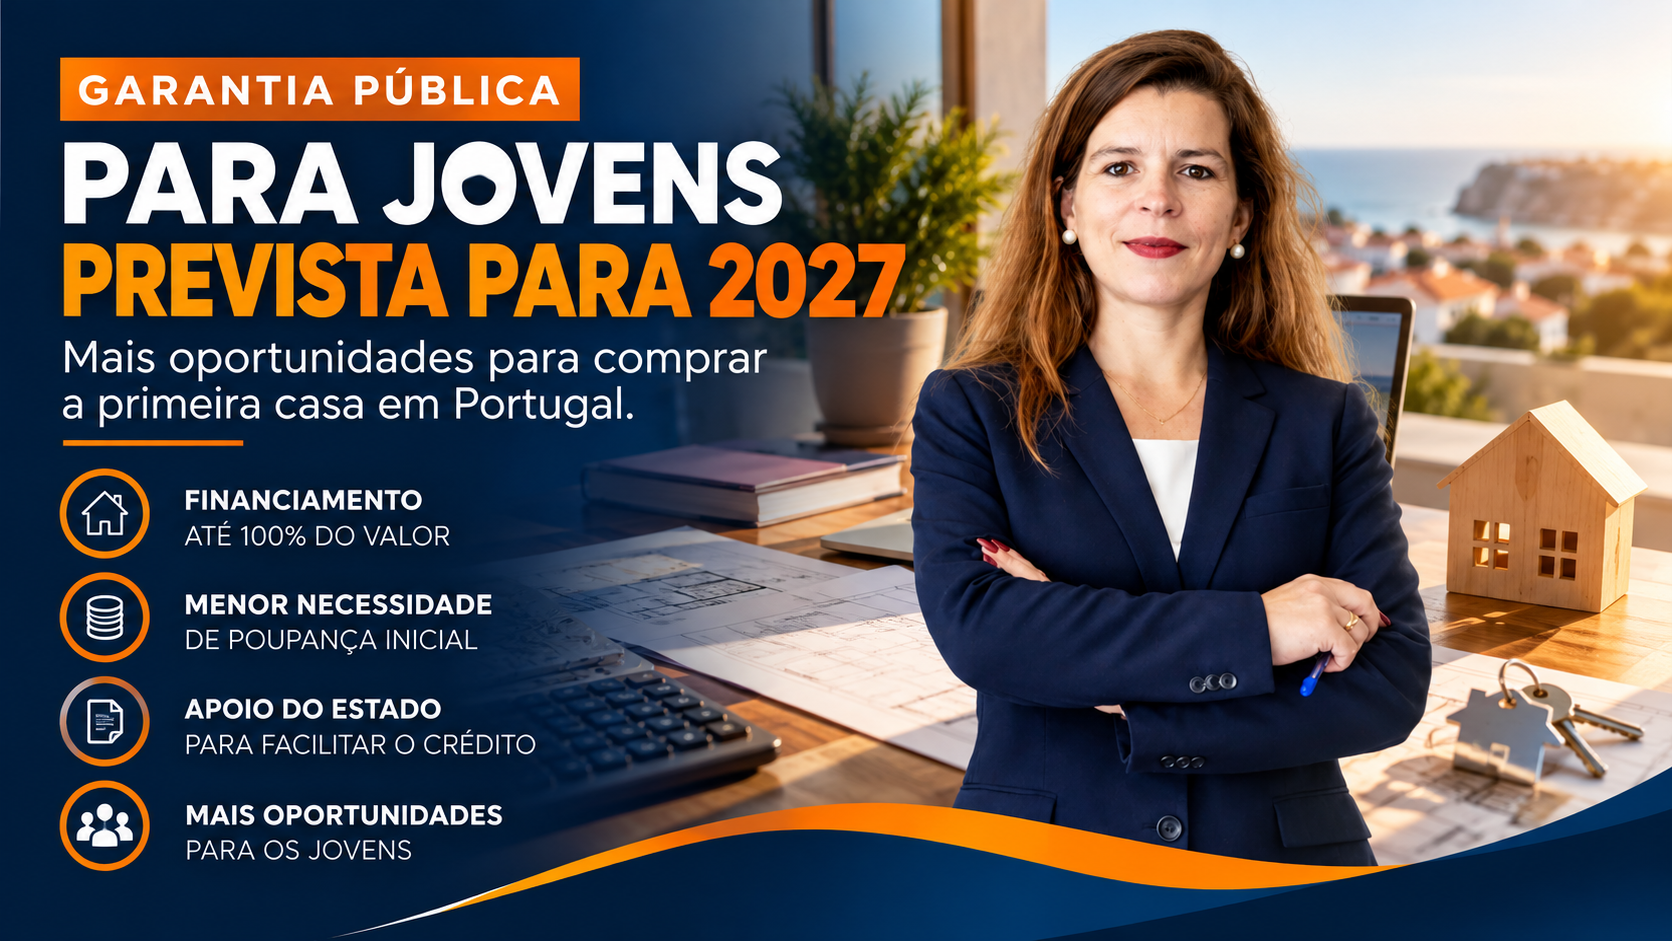
Comprar casa continua a ser um dos maiores desafios para os jovens em Portugal. Entre os preços dos imóveis, as despesas iniciais e as exigências dos bancos, reunir o dinheiro necessário para dar o primeiro passo pode parecer uma missão quase impossível. A Garantia Pública no Crédito Habitação surgiu precisamente para ajudar a ultrapassar uma das principais dificuldades: a falta de poupanças para a entrada inicial.
A boa notícia é que a proposta do Orçamento do Estado para 2027 prevê dar continuidade a esta medida. No entanto, importa esclarecer um ponto essencial: à data de outubro de 2026, a continuidade para 2027 ainda não deve ser apresentada como uma decisão definitivamente formalizada. Por isso, quem está a pensar comprar casa deve acompanhar as decisões oficiais e preparar-se desde já.
O que é a Garantia Pública no Crédito Habitação Jovem?
A Garantia Pública é uma medida através da qual o Estado presta uma garantia pessoal aos bancos participantes, permitindo facilitar o financiamento da primeira habitação própria e permanente a jovens que cumpram os requisitos legais.
Em condições normais, os bancos não financiam, regra geral, a totalidade do preço de compra de uma casa. O comprador precisa de dispor de capitais próprios para cobrir a diferença entre o valor do imóvel e o montante financiado.
Com esta medida, o Estado pode garantir até 15% do capital inicialmente contratado, dentro das condições previstas na legislação. Este mecanismo pode permitir que o financiamento bancário chegue a 100% do valor elegível da transação.
Na prática, representa uma oportunidade para alguns jovens que têm rendimentos para suportar uma prestação mensal, mas ainda não conseguiram juntar a poupança necessária para a entrada.
Importa, contudo, compreender que a garantia do Estado não significa que a casa seja oferecida, nem que o crédito seja aprovado automaticamente. O empréstimo continua sujeito à análise de risco e à aprovação da instituição bancária.
A Garantia Pública vai continuar em 2027?
A proposta do Orçamento do Estado para 2027, apresentada em outubro de 2026, contempla a continuidade das medidas de apoio à habitação jovem, incluindo a Garantia Pública.
Esta indicação é relevante para quem está a planear comprar a primeira casa no próximo ano, pois demonstra a intenção de manter instrumentos destinados a facilitar o acesso dos jovens à habitação.
Contudo, existe uma diferença importante entre a previsão orçamental e a confirmação definitiva das condições de acesso. A decisão formal relativa à continuidade da garantia em 2027 ainda carece de confirmação.
Por isso, se está a planear comprar casa, tenha em consideração três aspetos:
Acompanhe a aprovação final do Orçamento do Estado para 2027 e eventuais decisões posteriores do Governo.
Confirme com os bancos participantes se existem condições e verbas disponíveis para novas operações.
Não assuma que os prazos e os requisitos atualmente em vigor serão automaticamente mantidos sem alterações.
A melhor estratégia é começar a preparar a compra com antecedência, sem depender exclusivamente da aprovação futura da medida.
Quem pode beneficiar da Garantia Pública?
O regime atualmente estabelecido destina-se a jovens que pretendam adquirir a sua primeira habitação própria e permanente e que cumpram os requisitos legais.
Entre as principais condições atualmente previstas encontram-se:
Idade: ter entre 18 e 35 anos, inclusive.
Residência fiscal: ter domicílio fiscal em Portugal.
Rendimentos: não ultrapassar o limite correspondente ao 8.º escalão do IRS, nos termos aplicáveis.
Património imobiliário: não ser proprietário de prédio urbano habitacional, nem de uma fração autónoma de prédio urbano habitacional.
Valor da casa: o valor da transação não pode exceder 450.000 euros.
Finalidade: o imóvel deve destinar-se à primeira habitação própria e permanente.
Situação fiscal: cumprir as condições de regularidade tributária e contributiva exigidas pelo regime.
Existem ainda regras específicas relativas ao contrato de crédito, à instituição financeira e às restantes condições legais.
Estes são os requisitos do regime atualmente conhecido. Para compras previstas para 2027, será essencial confirmar se se mantêm em vigor e se são introduzidas alterações.
Quais são as principais vantagens para quem quer comprar casa?
A Garantia Pública pode fazer uma diferença significativa no planeamento financeiro de um jovem comprador.
1. Menor necessidade de poupança inicial
A possibilidade de obter financiamento até 100% do valor elegível da transação pode reduzir a necessidade de reunir dezenas de milhares de euros para a entrada.
2. Maior possibilidade de concretizar a compra
Para quem tem rendimentos regulares, mas ainda não acumulou poupanças suficientes, a medida pode ajudar a transformar um projeto de compra numa possibilidade concreta.
3. Mais alternativas no planeamento financeiro
Com menor necessidade de capitais próprios para a entrada, poderá ser mais fácil organizar os restantes custos associados à aquisição, desde que o orçamento familiar o permita.
4. Apoio à autonomia habitacional
A medida procura facilitar o acesso dos jovens à primeira casa, promovendo condições para iniciarem uma nova etapa de vida com maior independência.
Ainda assim, cada caso deve ser analisado individualmente. Um financiamento elevado também pode significar uma prestação mensal superior e um maior compromisso financeiro a longo prazo.
Garantia Pública e IMT Jovem: são a mesma coisa?
Não. Embora ambas as medidas estejam relacionadas com a aquisição da primeira habitação, têm objetivos diferentes.
A Garantia Pública procura facilitar o acesso ao crédito bancário, reduzindo a dificuldade associada à entrada inicial.
O IMT Jovem, por sua vez, prevê benefícios fiscais na compra da primeira habitação própria e permanente, incluindo isenções de IMT e de Imposto do Selo dentro dos limites e condições legalmente estabelecidos.
Estas medidas podem ser complementares, desde que o comprador cumpra os requisitos de cada uma.
É importante não confundir uma isenção fiscal com financiamento bancário: mesmo quando beneficia de impostos reduzidos ou isentos, o comprador deve preparar-se para outras despesas, como avaliação bancária, comissões, seguros e eventuais custos de formalização.
Como preparar a compra da primeira casa para 2027?
Se pretende aproveitar as medidas de apoio à habitação jovem, comece a organizar o processo antes de escolher o imóvel.
1. Faça uma avaliação realista do seu orçamento. Calcule o rendimento líquido mensal, as despesas fixas e a margem disponível para pagar a prestação.
2. Consulte várias instituições bancárias. Compare propostas, taxas de juro, seguros, comissões, prazo de financiamento e condições de aprovação.
3. Prepare a documentação. Reúna comprovativos de rendimentos, declarações fiscais e outros documentos que possam ser necessários para a análise de crédito.
4. Defina critérios para a casa. Estabeleça um orçamento máximo, as zonas onde gostaria de viver e as características essenciais do imóvel.
5. Confirme os apoios aplicáveis. Antes de assumir compromissos, valide a elegibilidade para a Garantia Pública, para o IMT Jovem e para outros benefícios em vigor.
6. Não avance sem conhecer os riscos. Uma simulação não equivale a uma aprovação bancária. Antes de assinar um contrato-promessa de compra e venda, procure compreender as condições de financiamento e os prazos envolvidos.
E na Costa de Prata, vale a pena começar a procurar casa?
Para os jovens que pretendem comprar casa na Costa de Prata, preparar o processo com antecedência pode ser especialmente útil.
A região apresenta diferentes tipos de imóveis e localizações, desde centros urbanos com serviços e transportes até zonas residenciais mais tranquilas e localidades próximas da costa.
O segredo está em encontrar o equilíbrio entre o preço de aquisição, a localização, os custos de deslocação e as necessidades da família.
Antes de tomar uma decisão, compare imóveis, analise o estado de conservação, confirme os custos associados e avalie se a prestação estimada é compatível com o seu orçamento.
A escolha da casa deve ser feita com base numa visão global do investimento, e não apenas no valor da prestação apresentado numa simulação.
Conclusão: preparar hoje a compra de amanhã
A proposta do Orçamento do Estado para 2027 aponta para a continuidade das medidas de apoio à habitação jovem, incluindo a Garantia Pública. Contudo, a confirmação formal da sua aplicação no próximo ano e das respetivas condições deve ser acompanhada com atenção.
Para quem sonha comprar a primeira casa, este é o momento de organizar as finanças, conhecer as opções de crédito e começar a procurar oportunidades adequadas à sua realidade.
Com informação rigorosa, planeamento e acompanhamento profissional, é possível tomar decisões mais conscientes e preparar um projeto de compra com maior segurança.
Precisa de ajuda sobre este tema?
Leila Santos
Consultora Imobiliária — MaisConsultores TEAM
📍 Costa de Prata
📱 +351 914 930 347
✉️ leilasantos@maisconsultores.pt
🏢 AMI: 23990
👉 Fale comigo sem compromisso.